Domain altersvorsorge-im-vergleich.de kaufen?
Wir ziehen mit dem Projekt
altersvorsorge-im-vergleich.de um.
Sind Sie am Kauf der Domain
altersvorsorge-im-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersvorsorge-im-vergleich.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Welche Leistungen bietet die gesetzliche Krankenkasse und welche Vorteile hat die privat Versicherung im Vergleich dazu?
Die gesetzliche Krankenkasse bietet grundlegende medizinische Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Die private Krankenversicherung bietet oft schnellere Arzttermine, bessere Behandlungsmethoden und zusätzliche Leistungen wie Chefarztbehandlung und Einzelzimmer im Krankenhaus. Zudem haben privat Versicherte oft eine größere Auswahl an Ärzten und Krankenhäusern. **
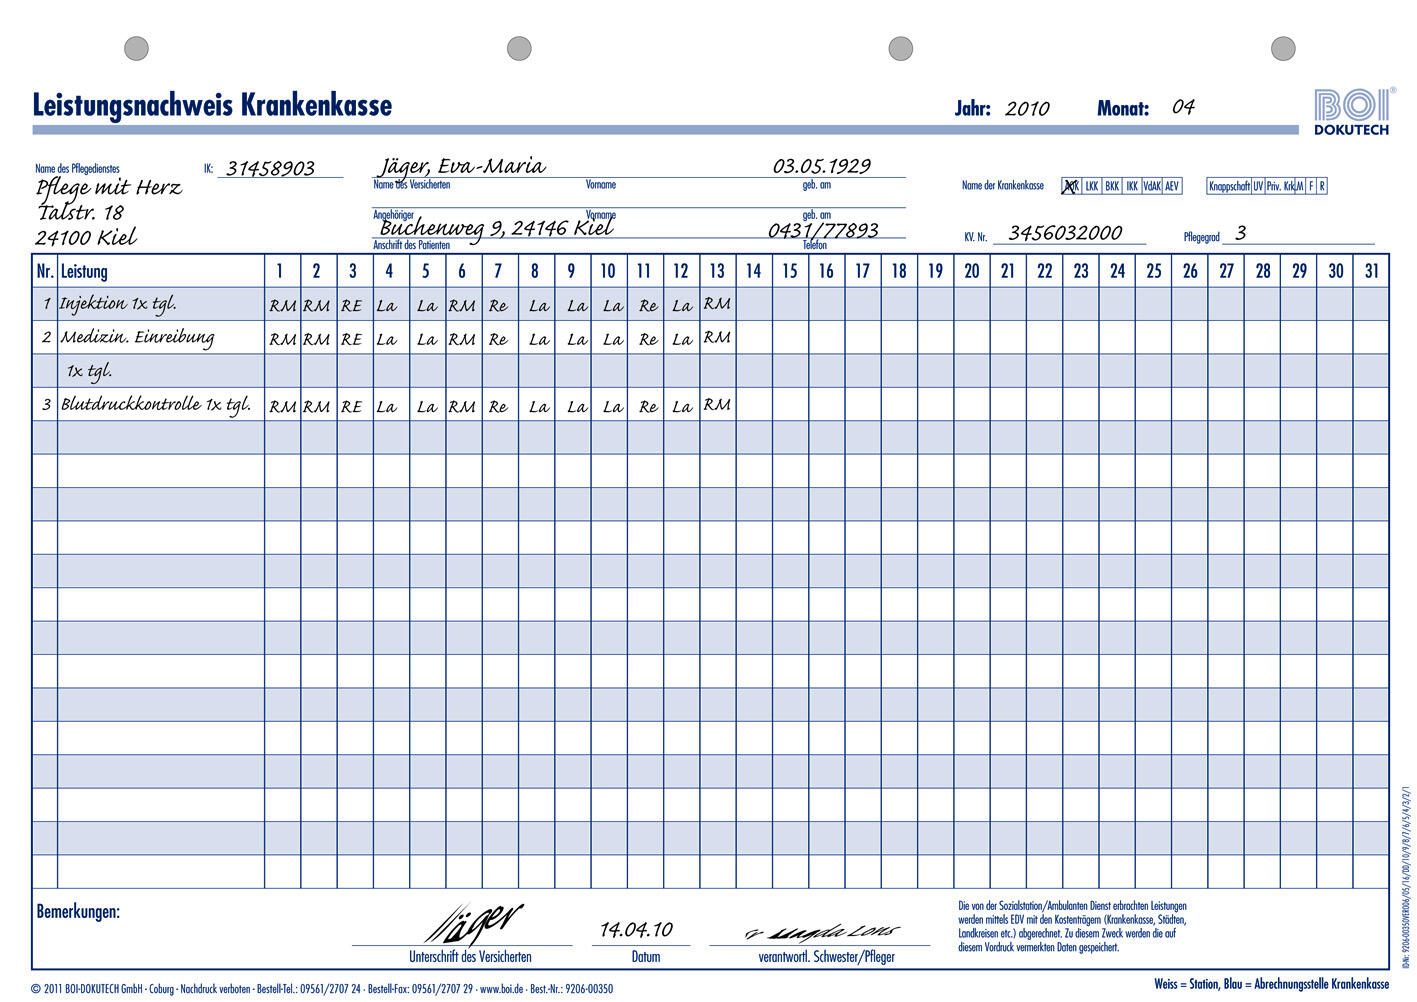

Ähnliche Suchbegriffe für Krankenkasse
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Schwarzkopf, Jean-Marie: Dein Finanzkompass - Deine Finanzen, Deine ZukunftDein Finanzkompass - Deine Finanzen, Deine Zukunft , Durch Aktien, Anleihen, ETFs, Gold, Immobilien und Kryptowährungen langfristig Vermögen aufbauen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20241216, Autoren: Schwarzkopf, Jean-Marie, Seitenzahl/Blattzahl: 282, Keyword: Bitcoin; Buch über Finanzen; Börse für Einsteiger; ETF; Etfs für einsteiger; Geld sparen; Immobilien; aktien; aktien für einteiger; börse; finanzen; geld anlegen; investieren; trading; vermögensaufbau, Fachschema: Wachstum (wirtschaftlich) - Wachstumstheorie~Wirtschaft / Allgemeines, Einführung, Lexikon~Anlage (finanziell) - Geldanlage~Kapitalanlage~Versicherung - Versicherungskaufmann, Fachkategorie: Wirtschaftswachstum~Volkswirtschaft: Sachbuch~Anlagen und Wertpapiere~Versicherung und Versicherungsmathematik~Private wealth management~Onlinegeldanlage und Finanzen~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 33, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morbiditätsorientierter Risikostrukturausgleich und die Krankenkasse: Beeinflussbar über die Krankenhausabrechnungsprüfung?, Taschenbuch von ChristianMorbiditätsorientierter Risikostrukturausgleich Und Die Krankenkasse: Beeinflussbar Über Die Krankenhausabrechnungsprüfung?, Taschenbuch Von Christian Walther, Bachelor + Master Publishing, 978-3-95549-057-7, Seitenanzahl: 7824,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Altersguthaben und wie können sie zur Altersvorsorge in den Bereichen Finanzen, Versicherung und Rentenplanung genutzt werden?
Es gibt verschiedene Arten von Altersguthaben, darunter die staatliche Rente, betriebliche Altersvorsorge, private Rentenversicherungen und individuelle Spar- und Anlageprodukte wie Aktien, Anleihen und Investmentfonds. Diese Altersguthaben können zur Altersvorsorge genutzt werden, indem sie eine regelmäßige Einkommensquelle im Ruhestand bieten und die finanzielle Sicherheit im Alter gewährleisten. Durch die Kombination verschiedener Altersguthaben können Risiken diversifiziert und Renditen maximiert werden, um eine solide finanzielle Basis für den Ruhestand zu schaffen. Eine sorgfältige Planung und regelmäßige Überprüfung der Altersguthaben sind entscheidend, um die individuellen Bedürfnisse und Ziele im Ruhestand zu erreichen. **
-
Welche Krankenkasse im Referendariat?
Welche Krankenkasse im Referendariat ist die beste Wahl? Es gibt verschiedene Faktoren zu berücksichtigen, wie zum Beispiel die Beitragshöhe, die Leistungen und den Service der Krankenkasse. Es empfiehlt sich, die verschiedenen Angebote zu vergleichen und sich über die speziellen Konditionen für Referendare zu informieren. Zudem kann es sinnvoll sein, sich auch von anderen Referendaren oder Kollegen beraten zu lassen, um eine fundierte Entscheidung zu treffen. Letztendlich sollte die Krankenkasse gewählt werden, die am besten zu den individuellen Bedürfnissen und Ansprüchen passt. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **

Wie kann ich meine Krankenkasse wechseln und welche Leistungen bietet mir eine andere Krankenkasse im Vergleich zu meiner aktuellen?
Um deine Krankenkasse zu wechseln, musst du eine Kündigung bei deiner aktuellen Krankenkasse einreichen und eine neue Krankenkasse auswählen. Die Leistungen einer anderen Krankenkasse können je nach Anbieter variieren, es lohnt sich daher, die Leistungen der verschiedenen Krankenkassen zu vergleichen, um die für dich passende auszuwählen. Einige Krankenkassen bieten zusätzliche Leistungen wie Bonusprogramme, Präventionskurse oder alternative Heilmethoden an. **
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
Top-Angebote
Produkte zum Begriff Krankenkasse:
-
Ein Vergleich der Volksinitiativen 'Für eine soziale Einheitskrankenkasse' und 'Für eine öffentliche Krankenkasse'; Taschenbuch von Beat Hatz, GRIN,Ein Vergleich Der Volksinitiativen 'für Eine Soziale Einheitskrankenkasse' Und 'für Eine Öffentliche Krankenkasse'; Taschenbuch Von Beat Hatz, Grin, 978-3-656-73706-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarzkopf, Jean-Marie: Dein Finanzkompass - Deine Finanzen, Deine ZukunftDein Finanzkompass - Deine Finanzen, Deine Zukunft , Durch Aktien, Anleihen, ETFs, Gold, Immobilien und Kryptowährungen langfristig Vermögen aufbauen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20241216, Autoren: Schwarzkopf, Jean-Marie, Seitenzahl/Blattzahl: 282, Keyword: Bitcoin; Buch über Finanzen; Börse für Einsteiger; ETF; Etfs für einsteiger; Geld sparen; Immobilien; aktien; aktien für einteiger; börse; finanzen; geld anlegen; investieren; trading; vermögensaufbau, Fachschema: Wachstum (wirtschaftlich) - Wachstumstheorie~Wirtschaft / Allgemeines, Einführung, Lexikon~Anlage (finanziell) - Geldanlage~Kapitalanlage~Versicherung - Versicherungskaufmann, Fachkategorie: Wirtschaftswachstum~Volkswirtschaft: Sachbuch~Anlagen und Wertpapiere~Versicherung und Versicherungsmathematik~Private wealth management~Onlinegeldanlage und Finanzen~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 33, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vor- und Nachteile der Riesterförderung im Vergleich zur privaten Altersvorsorge am Beispiel der fondsgebundenen Versicherung, Taschenbuch von SvenVor- Und Nachteile Der Riesterförderung Im Vergleich Zur Privaten Altersvorsorge Am Beispiel Der Fondsgebundenen Versicherung, Taschenbuch Von Sven Keese, Grin, 978-3-656-00226-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Welche Leistungen bietet die gesetzliche Krankenkasse und welche Vorteile hat die privat Versicherung im Vergleich dazu?
Die gesetzliche Krankenkasse bietet grundlegende medizinische Leistungen wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Die private Krankenversicherung bietet oft schnellere Arzttermine, bessere Behandlungsmethoden und zusätzliche Leistungen wie Chefarztbehandlung und Einzelzimmer im Krankenhaus. Zudem haben privat Versicherte oft eine größere Auswahl an Ärzten und Krankenhäusern. **
-
Was sind die verschiedenen Arten von Altersguthaben und wie können sie zur Altersvorsorge in den Bereichen Finanzen, Versicherung und Rentenplanung genutzt werden?
Es gibt verschiedene Arten von Altersguthaben, darunter die staatliche Rente, betriebliche Altersvorsorge, private Rentenversicherungen und individuelle Spar- und Anlageprodukte wie Aktien, Anleihen und Investmentfonds. Diese Altersguthaben können zur Altersvorsorge genutzt werden, indem sie eine regelmäßige Einkommensquelle im Ruhestand bieten und die finanzielle Sicherheit im Alter gewährleisten. Durch die Kombination verschiedener Altersguthaben können Risiken diversifiziert und Renditen maximiert werden, um eine solide finanzielle Basis für den Ruhestand zu schaffen. Eine sorgfältige Planung und regelmäßige Überprüfung der Altersguthaben sind entscheidend, um die individuellen Bedürfnisse und Ziele im Ruhestand zu erreichen. **
-
Welche Krankenkasse im Referendariat?
Welche Krankenkasse im Referendariat ist die beste Wahl? Es gibt verschiedene Faktoren zu berücksichtigen, wie zum Beispiel die Beitragshöhe, die Leistungen und den Service der Krankenkasse. Es empfiehlt sich, die verschiedenen Angebote zu vergleichen und sich über die speziellen Konditionen für Referendare zu informieren. Zudem kann es sinnvoll sein, sich auch von anderen Referendaren oder Kollegen beraten zu lassen, um eine fundierte Entscheidung zu treffen. Letztendlich sollte die Krankenkasse gewählt werden, die am besten zu den individuellen Bedürfnissen und Ansprüchen passt. **
Ähnliche Suchbegriffe für Krankenkasse
-
Absicherung der Lebensrisiken, Altersvorsorge und Vermögensaufbau. Börse und Buch, Taschenbuch von Matthias Hoffmann, GRIN, 978-3-346-64552-4Absicherung Der Lebensrisiken, Altersvorsorge Und Vermögensaufbau. Börse Und Buch, Taschenbuch Von Matthias Hoffmann, Grin, 978-3-346-64552-4, Seitenanzahl: 24029,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morbiditätsorientierter Risikostrukturausgleich und die Krankenkasse: Beeinflussbar über die Krankenhausabrechnungsprüfung?, Taschenbuch von ChristianMorbiditätsorientierter Risikostrukturausgleich Und Die Krankenkasse: Beeinflussbar Über Die Krankenhausabrechnungsprüfung?, Taschenbuch Von Christian Walther, Bachelor + Master Publishing, 978-3-95549-057-7, Seitenanzahl: 7824,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nichts zu den Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder der Familie des Verstorbenen getragen. Es gibt jedoch bestimmte Sozialleistungen oder Versicherungen, die in einigen Fällen einen Teil der Beerdigungskosten abdecken können. **
-
Warum zahlt die Krankenkasse bzw. Versicherung nichts zu den Beerdigungskosten?
Die Krankenkasse oder Versicherung zahlt in der Regel nicht für Beerdigungskosten, da diese nicht zu den medizinischen Leistungen gehören, für die sie zuständig sind. Beerdigungskosten werden normalerweise von den Hinterbliebenen oder aus dem Nachlass des Verstorbenen getragen. Es gibt jedoch spezielle Bestattungsvorsorgeversicherungen, die die Kosten für eine Beerdigung abdecken können. **
-
Wie kann ich meine Krankenkasse wechseln und welche Leistungen bietet mir eine andere Krankenkasse im Vergleich zu meiner aktuellen?
Um deine Krankenkasse zu wechseln, musst du eine Kündigung bei deiner aktuellen Krankenkasse einreichen und eine neue Krankenkasse auswählen. Die Leistungen einer anderen Krankenkasse können je nach Anbieter variieren, es lohnt sich daher, die Leistungen der verschiedenen Krankenkassen zu vergleichen, um die für dich passende auszuwählen. Einige Krankenkassen bieten zusätzliche Leistungen wie Bonusprogramme, Präventionskurse oder alternative Heilmethoden an. **
-
Wie kann man eine langfristige Finanzabsicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen Versicherung, Altersvorsorge und Vermögensaufbau zu gewährleisten?
Um eine langfristige Finanzabsicherung für die Zukunft zu planen und umzusetzen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dazu gehört auch, sich über verschiedene Anlageformen wie Aktien, Anleihen oder Immobilien zu informieren und eine diversifizierte Anlagestrategie zu entwickeln. Des Weiteren sollte man sich frühzeitig um eine solide Altersvorsorge kümmern, beispielsweise durch private Rentenversicherungen oder betriebliche Altersvorsorge. Zudem ist es ratsam, sich umfassend gegen Risiken wie Krankheit, Unfall oder Berufsunfähigkeit abzusichern, indem man verschiedene Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicher **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.